保证金比例和强平线怎么计算?净值、已用保证金与强平风险
直接结论:保证金比例通常反映账户净值相对于已用保证金的缓冲空间。浮亏增加时,净值和可用保证金下降,保证金比例也随之降低;触及平台合同约定的强平阈值后,系统可能自动关闭部分或全部头寸。但“预警线”“强平线”、计算口径、平仓顺序和成交价格并非全球统一,必须以实际开户实体的客户协议和产品规则为准。
先分清五个账户指标
- 余额:通常指已结算交易后的账户金额,不含当前未平仓头寸的浮动盈亏;
- 浮动盈亏:未平仓头寸按当前可成交报价估算的盈亏;
- 净值:通常为余额加浮动盈亏,再按平台口径计入或扣除相关项目;
- 已用保证金:为维持当前持仓而被占用的资金;
- 可用保证金:一般为净值减已用保证金,是承受浮亏或新增头寸的剩余空间。
不同平台可能把信用额、未结算费用或对冲仓位纳入不同位置,因此网页公式只能帮助理解,最终应以账户报表字段说明为准。
保证金比例的常用公式
常见计算为:保证金比例=账户净值÷已用保证金×100%。若没有持仓、已用保证金为零,平台可能显示为空、无限大或其他状态。该比例不是收益率,也不是平台安全评分。
初始保证金与杠杆的关系可先阅读外汇杠杆和保证金计算指南。这里关注的是持仓建立后,浮动盈亏如何改变账户缓冲。
实例:浮亏怎样把保证金比例推向50%?
假设账户余额10,000,已用保证金2,000,暂不考虑其他费用。若浮动亏损为4,000,则净值为6,000,可用保证金为4,000,保证金比例为6,000÷2,000×100%=300%。若亏损继续扩大,使净值降至1,000,而已用保证金仍为2,000,则保证金比例降至50%。
这不代表所有平台都会在50%自动平仓。部分制度使用账户总保证金的50%作为规则示例,其他平台可能采用不同阈值、分级阈值或单产品规则。即使界面显示刚好触线,快速行情、跳空、网络延迟、流动性和报价差异仍可能使实际成交价偏离触发价。
保证金预警和强平有什么不同?
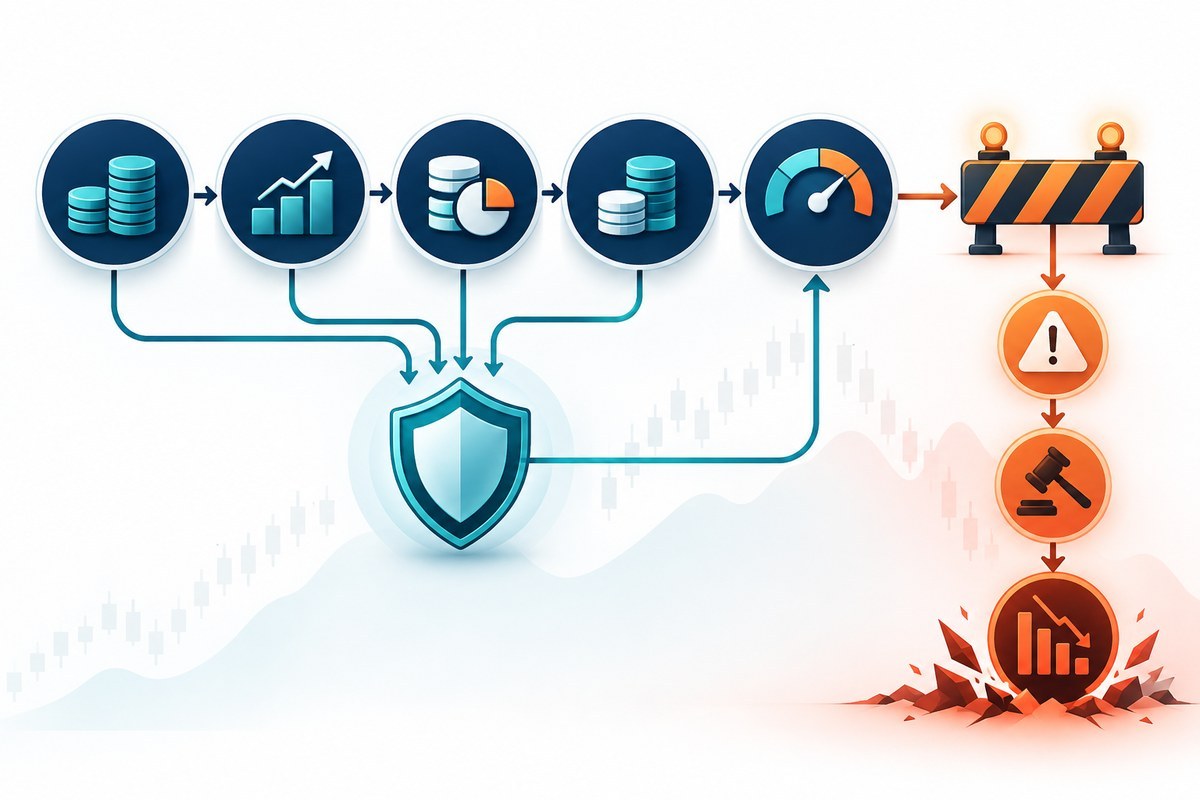
保证金预警通常是提示净值缓冲不足,平台可能限制新开仓或要求降低风险;强平则是阈值触发后由系统关闭头寸以降低保证金需求。平台是否先发通知、留出多长时间、先平最大亏损还是最高保证金头寸,都可能不同。
因此,不能把收到预警当成必然有时间补仓,也不能认为系统会优先关闭自己希望关闭的订单。主动设置风险上限、减少相关头寸和保留现金缓冲,比等到强平更可控。
英国和欧盟的50%规则应怎样理解?
英国FCA的零售CFD规则说明列出当账户资金降至维持全部未平仓CFD所需保证金的50%时平仓,以及零售客户负余额保护。欧盟ESMA的产品干预问答也解释账户层面的50%保证金平仓。
这些是特定监管制度下零售CFD账户的规则,不应被写成全球标准。离岸实体、其他司法辖区、专业客户、交易所产品或不同账户类型可能不适用。先核对签约法律实体和客户分类,再判断自己能否获得相关保护。
负余额保护不等于没有损失风险
负余额保护通常旨在限制符合条件的账户损失不超过账户相关资金,但不保证止损按指定价格成交,也不保证所有实体和客户类型都适用。若账户没有该保护,极端跳空下还可能产生欠款;若有该保护,本金仍可能全部损失。开户前可按监管与实体核验步骤确认条款。
遇到保证金不足时应怎样处理?
- 暂停新增头寸,记录余额、净值、已用保证金、阈值和时间;
- 核对合同中的预警、强平、平仓顺序和负余额条款;
- 评估减少仓位、关闭相关性最高头寸或接受既定损失,而不是机械补钱;
- 保存订单、成交回报、价格记录和客服往来,异常执行可按交易争议证据流程整理;
- 若有人要求向私人钱包缴纳“解冻保证金”才能提现,不要继续转账,并参考账户解冻缴费风险核验。
追加资金可能暂时提高保证金比例,却不会修复错误仓位、失效策略或不透明平台。决策应基于可承受损失,不应为了避免确认亏损而无限补仓。
常见问题
保证金比例低于100%一定会强平吗?
不一定。阈值由平台合同、开户实体、产品和客户分类决定,100%可能只是某些平台的预警或限制开仓线。
强平后为什么账户仍可能继续亏损?
多笔头寸可能分批关闭,且快速行情中成交价会滑动;费用和其他持仓也可能继续影响净值。
设置止损就不会触发强平吗?
不能保证。止损可能滑点或跳空成交,且多笔头寸的合计浮亏仍可能先触及账户阈值。
平台能否随时提高保证金要求?
许多合同允许在高波动、重大事件或流动性变化时调整。投资者应查看通知规则,并留出缓冲。
强平顺序都是先平亏损最大的一单吗?
不是。不同平台可能按亏损、保证金占用、风险或系统规则排序,应查看客户协议。
谨慎结论
保证金比例是账户风险温度计,不是等到触线才处理的目标。持仓前应计算名义敞口与成本,持仓后持续观察净值和可用保证金,并预先写下减仓与停止条件。任何强平阈值都不能替代个人风险预算,也不能保证极端行情中的成交价格。