外汇仓位大小怎么算?风险预算、止损距离与点值公式
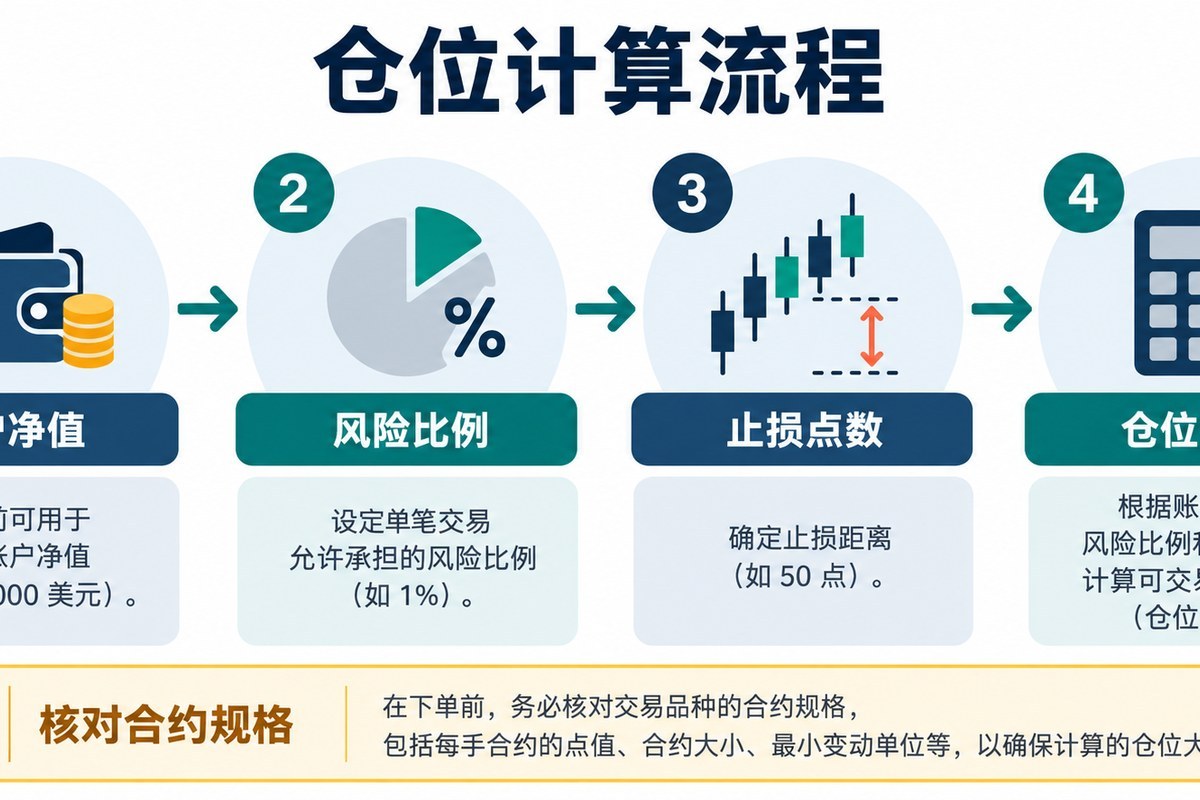
直接结论:仓位应从“这笔交易最多可以损失多少”反推,而不是从“平台最多允许开多少”正推。常用公式是:风险金额=账户净值×单笔风险比例;仓位手数=风险金额÷(止损点数×每标准手点值)。计算结果还要扣除点差、佣金和预估滑点,并按平台允许的最小手数向下调整。
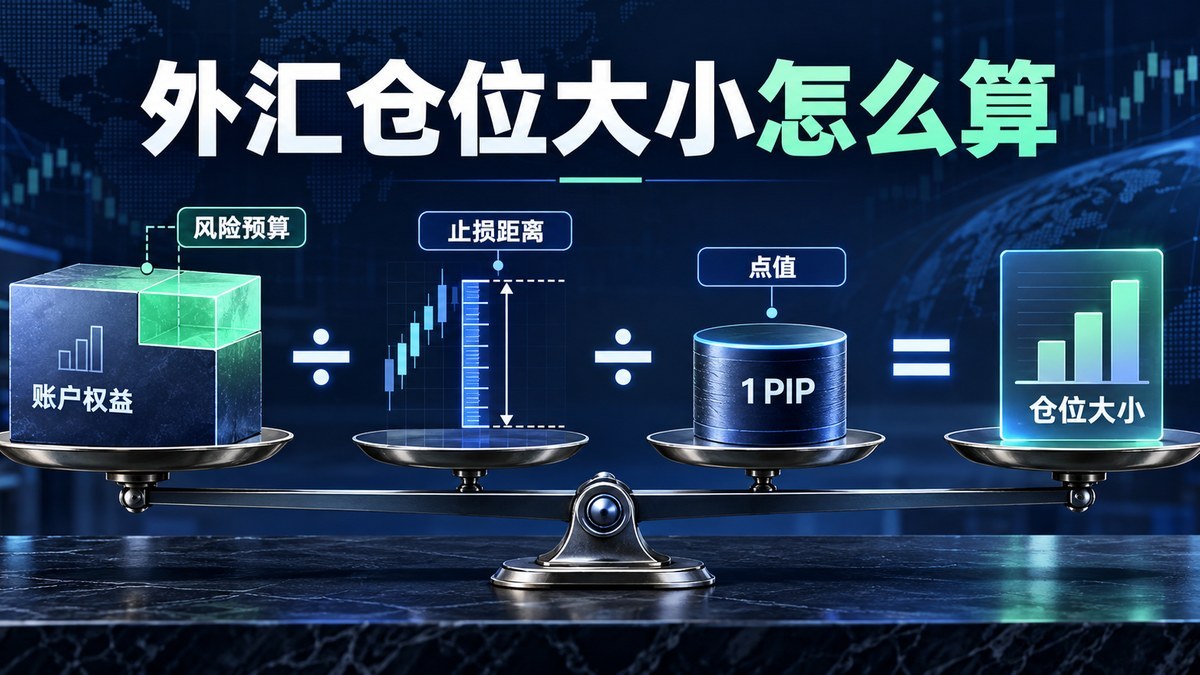
仓位计算需要四个输入
- 账户净值:应使用包含当前浮动盈亏后的实时净值,而不是只看余额;
- 风险比例:由个人风险预算决定,不存在适合所有人的固定百分比;
- 止损距离:从计划进场价到交易逻辑失效价的点数;
- 每手点值:由点幅、合约单位和账户货币换算得出。
若缺少任何一项,就不能得到可靠仓位。点值计算可先阅读外汇点值计算指南;若平台一手定义、报价位或账户货币不同,必须使用实际产品规格。
完整公式与一个简化实例
假设账户净值10,000美元,投资者自行设定单笔最大风险0.5%,则风险金额为50美元。计划止损40点,某货币对1标准手点值约10美元。未计成本时,仓位=50÷(40×10)=0.125手。若平台最小增量为0.01手,应向下取为0.12手,而不是向上放大。
若预计点差、佣金和滑点折合约5美元,可先把可用于价格风险的金额降至45美元,仓位约为45÷400=0.1125手,再向下调整至0.11手。成本估算应偏谨慎,尤其在数据公布、换日和流动性不足时段。
止损更远时,仓位为什么必须更小?
在风险金额不变的情况下,止损距离增加一倍,理论仓位应减半。例如风险金额仍为50美元,每手点值10美元,止损从40点扩大到80点,仓位从0.125手降为0.0625手。不能先固定0.1手,再随意把止损放远,否则实际风险会超出预算。
止损距离应依据交易逻辑和市场波动确定,而不是为了开更大仓位而故意缩小。极窄止损容易在正常噪声中触发;极宽止损若不缩小仓位,则会扩大损失金额。
杠杆在仓位计算中扮演什么角色?
杠杆影响建立该仓位需要占用多少保证金,但不决定可承受损失。完成风险仓位计算后,还应检查保证金占用和账户缓冲;如果保证金不足,应减少仓位,而不是提高杠杆绕过限制。可结合杠杆与保证金计算和保证金比例与强平线检查。
英国FCA说明零售CFD和滚动即期外汇存在高风险,并对适用客户实施杠杆限制、保证金平仓和负余额保护。具体保护取决于开户实体和客户分类,不能把某一辖区规则当成全球标准。
多笔持仓不能逐单孤立计算
EUR/USD多单、GBP/USD多单和USD/CHF空单可能都包含相似的美元方向风险。若每笔都按账户净值的固定比例计算,组合风险可能叠加。应汇总同一货币、同一宏观事件和高度相关品种的名义敞口,并为全账户设置总风险上限。完整检查可参考交易前风险控制清单。
哪些情况会让实际损失超过计划?
- 价格跳空或流动性不足导致止损滑点;
- 点差在重大事件或换日时显著扩大;
- 平台合约单位与计算器默认值不同;
- 账户货币换算率变化;
- 多笔相关头寸同时向不利方向波动;
- 投资者在止损前临时加仓或移动失效点。
仓位公式是风险预算工具,不是最大损失保证。实盘应保留额外缓冲,并避免在无法接受滑点的场景持有过大敞口。
常见问题
每笔风险1%是标准答案吗?
不是。风险比例取决于资金用途、组合敞口、策略回撤和个人承受能力,1%只是一种常见示例。
账户余额还是净值用于计算?
有未平仓头寸时,应优先考虑实时净值和组合风险,不能忽略浮亏。
计算出0.125手可以下0.13手吗?
向上取整会超过原风险预算,通常应按平台增量向下调整。
设置止损就能保证不超过预算吗?
不能。跳空、滑点和点差扩大都可能使成交价偏离止损触发价。
没有止损怎么计算仓位?
如果没有明确失效点,就无法用该公式界定单笔风险,仓位不应仅靠感觉决定。
谨慎结论
仓位大小是风险预算的结果,不是盈利目标的起点。用实时净值确定风险金额,用交易逻辑确定止损距离,用实际合约规格计算点值,再考虑成本、相关敞口和最小交易单位,才能让计划损失与账户承受能力保持一致。